이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
아동수당 증여세를 찾아보시는 이유는 대개 하나입니다. 아이 앞으로 나오는 돈을 통장에 모아 두면 나중에 세금 문제가 생기는가 하는 걱정입니다.
먼저 결론입니다. 아동수당 자체에는 증여세가 붙지 않습니다. 다만 그 돈을 어떤 경로로 받아 어떻게 두느냐에 따라 달라집니다.
아동수당 증여세, 수당 자체는 비과세입니다
국세청 해석이 두 건 있습니다. 서면-2020-상속증여-4749와 사전-2024-법규재산-0146인데, 결론이 같습니다.
「아동수당법」에 따라 국가 또는 지방자치단체로부터 수급아동의 계좌로 지급받은 아동수당은 「상속세 및 증여세법」 제46조제1호에 따라 증여세가 비과세된다는 것입니다.
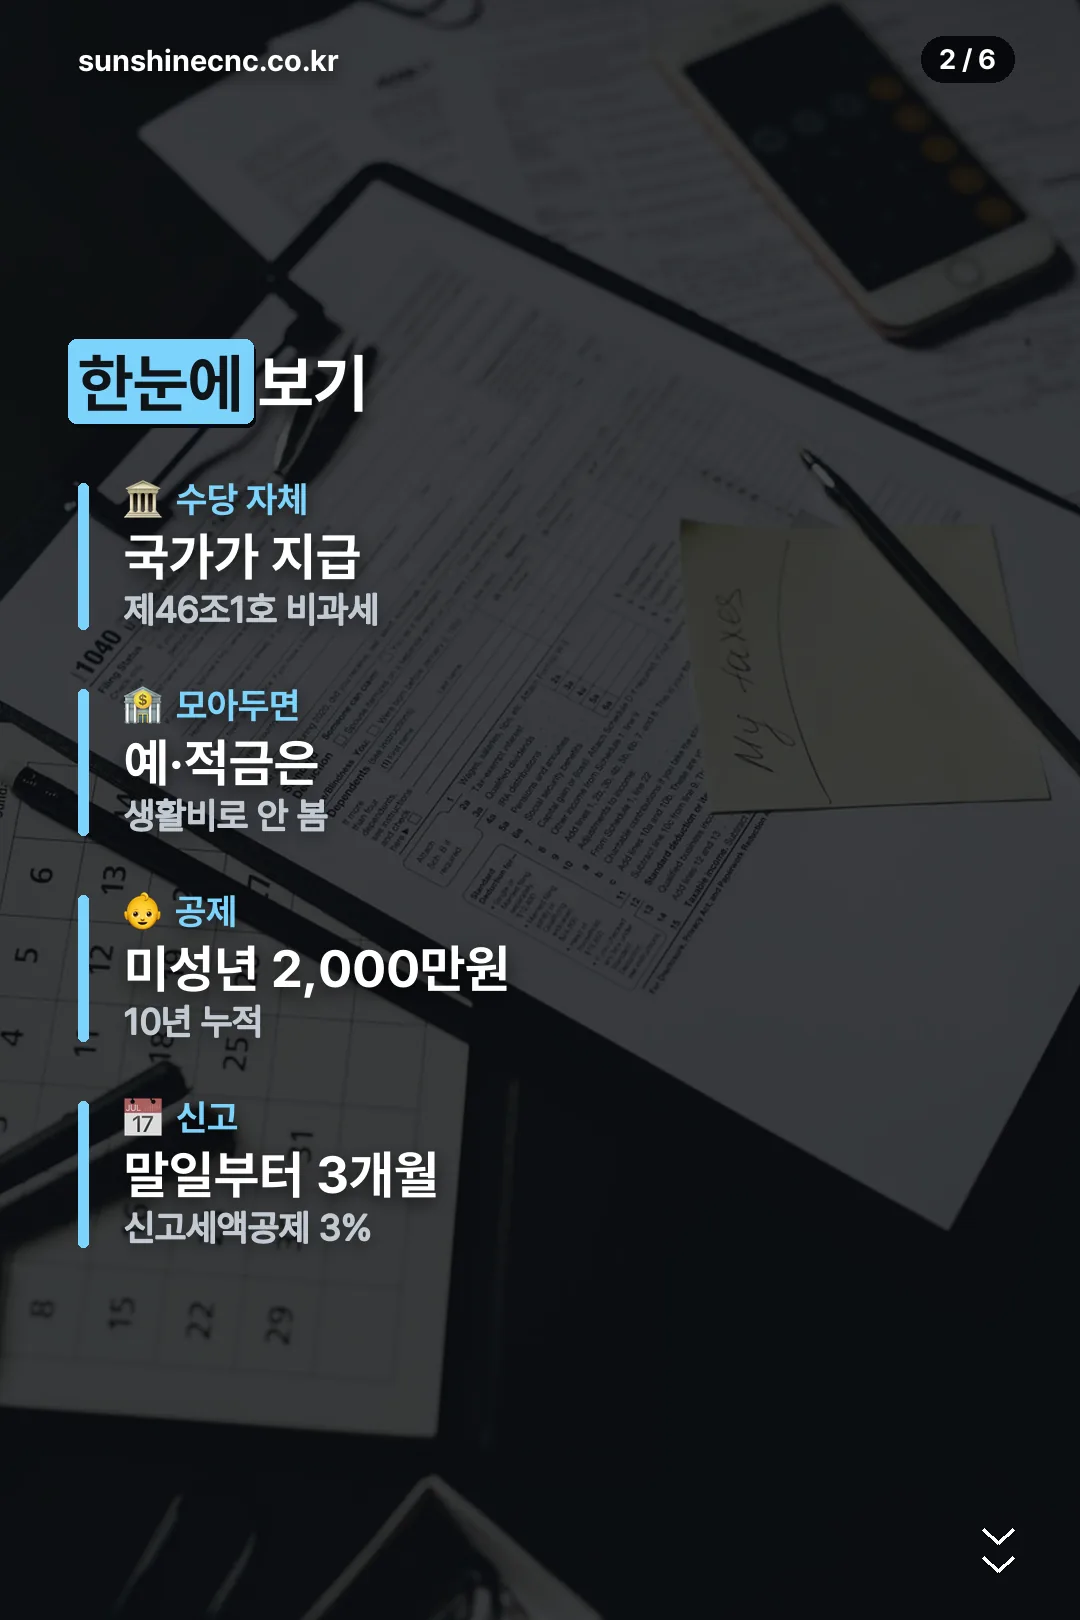
제46조제1호는 국가나 지방자치단체로부터 증여받은 재산의 가액을 비과세로 열거한 조항입니다. 준 쪽이 부모가 아니라 국가라서, 뒤에 나올 미성년 자녀 2,000만원 공제 한도도 깎아먹지 않습니다.
그런데 왜 증여세 이야기가 나오나
걸리는 지점은 돈이 지나간 경로입니다. 아동수당을 부모 계좌로 받은 뒤 아이 통장으로 옮겨 모으는 집이 많습니다. 이때 통장에 남는 기록은 국가가 준 수당이 아니라 부모에게서 자녀에게 간 이체입니다. 훗날 이 돈의 정체를 설명해야 하는 쪽은 납세자입니다.
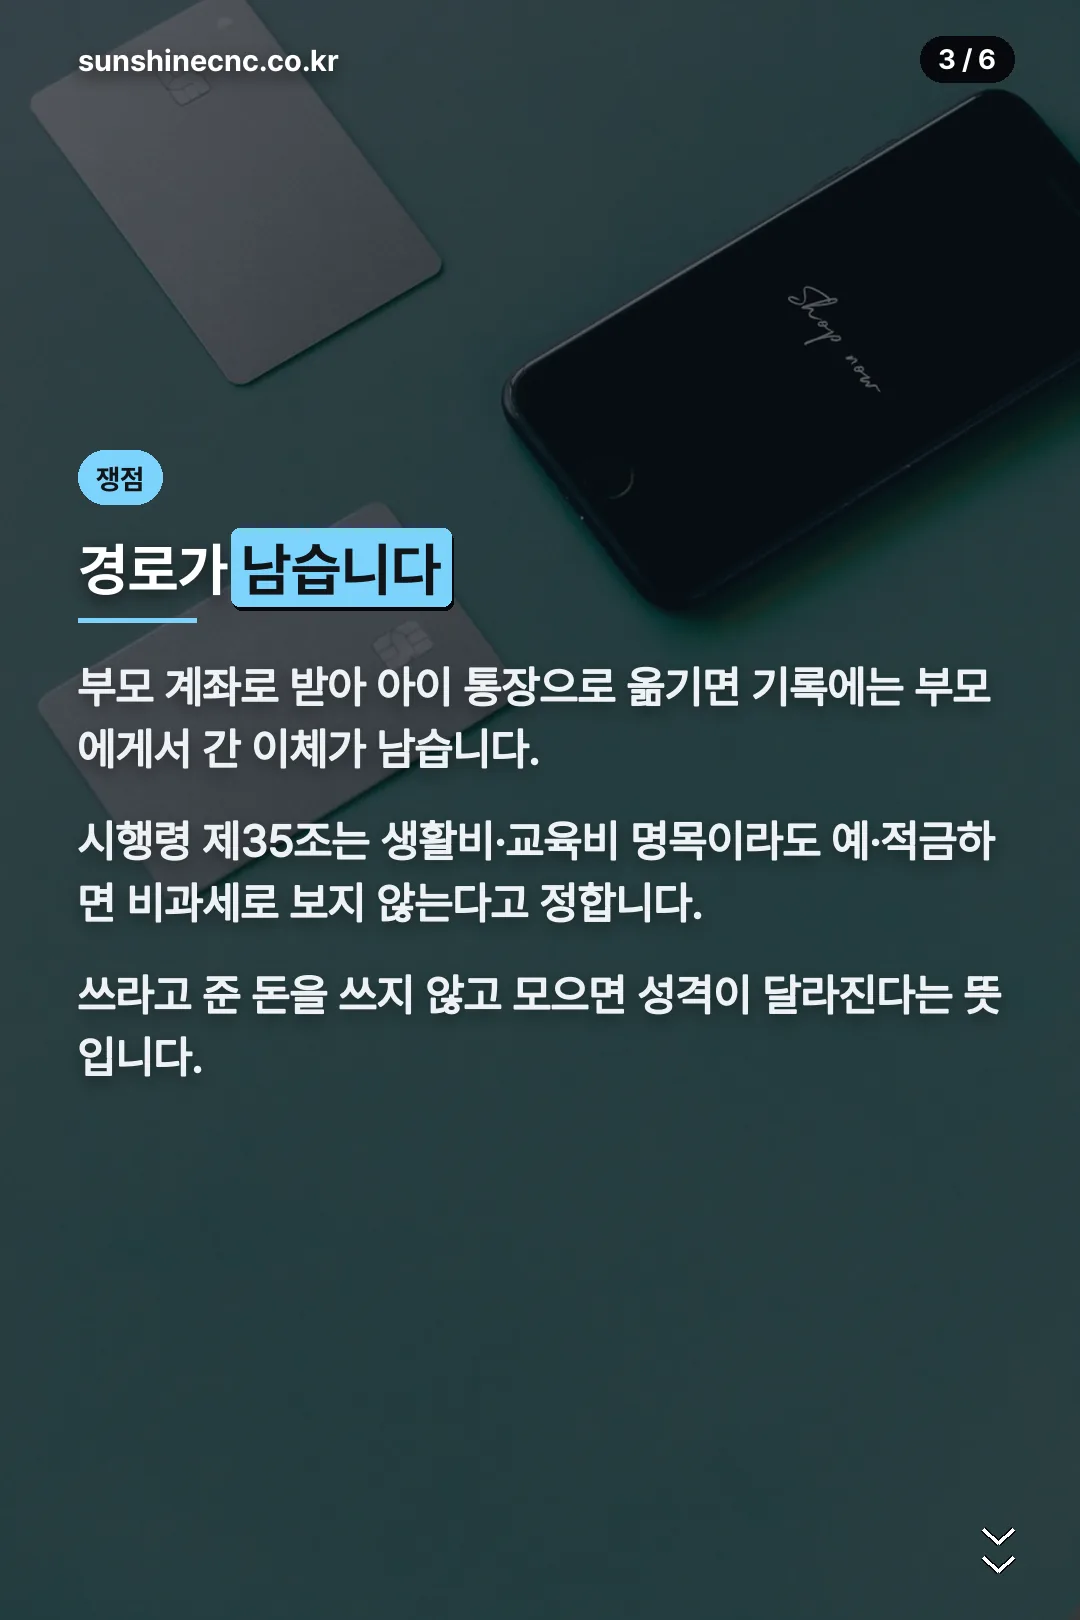
조항도 하나 보셔야 합니다. 생활비와 교육비는 비과세지만(제46조제5호), 상속세 및 증여세법 시행령 제35조는 그 범위를 필요할 때마다 직접 그 비용에 충당하기 위해 받은 재산으로 못박아 두었습니다.
이어지는 문장이 핵심입니다. 생활비나 교육비 명목으로 받은 재산이라도 예금·적금을 들거나 주식, 토지, 주택 등의 매입자금으로 쓰면 비과세되는 생활비·교육비로 보지 않는다는 것입니다. 쓰라고 준 돈을 모으면 성격이 달라진다는 뜻입니다.
미성년 자녀는 10년간 2,000만원입니다
부모가 자녀에게 재산을 주면 증여재산공제가 적용됩니다. 국세청 안내 한도는 직계존속에게서 받는 경우 5,000만원, 다만 받는 사람이 만 19세 미만이면 2,000만원입니다.
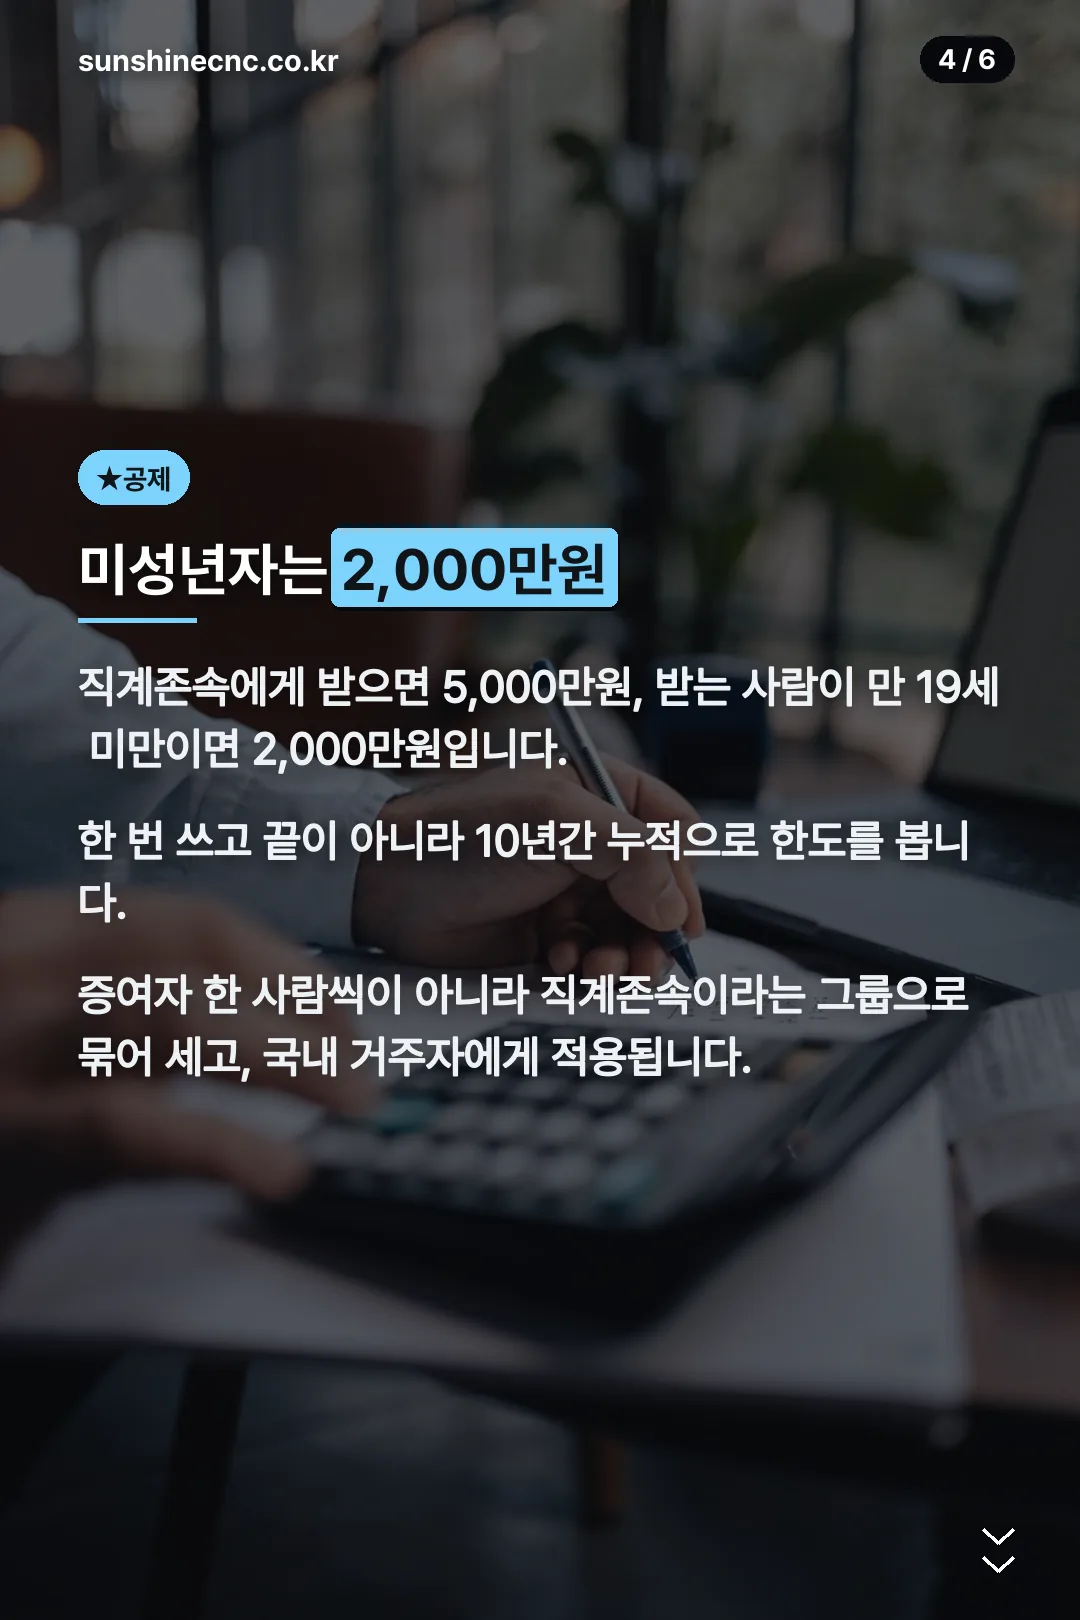
이 한도는 한 번 쓰고 끝나는 것이 아니라 10년간 누적으로 봅니다. 증여일 전 10년 이내에 공제받은 금액과 이번 금액을 합쳐 한도를 맞춥니다.
이 공제는 증여자 한 사람씩이 아니라 그룹별로 셉니다. 아버지도 어머니도 조부모도 직계존속이라는 한 묶음입니다.
신고는 언제, 어떻게 하나
기한이 명확합니다. 재산을 증여받은 날이 속하는 달의 말일부터 3개월 이내입니다. 그날이 공휴일이나 토요일, 근로자의 날이면 다음날까지입니다.
신고는 국세청 홈택스나 관할 세무서에서 합니다. 기한 안에 신고하면 신고세액공제 3%가 적용됩니다.
여기서 오해가 자주 생깁니다. 공제 한도 안이면 신고할 필요가 없다고 여기시는 경우입니다. 낼 세금이 없는 것과 신고 기록이 남는 것은 다른 문제입니다. 아동수당 증여세를 검색하시는 분들이 진짜 궁금해하는 지점도 여기입니다.
신고를 안 하면 나중에 어떻게 되나
「상속세 및 증여세법」 제45조는 재산 취득자금의 증여 추정을 정합니다. 취득한 사람의 직업, 연령, 소득 및 재산 상태 등으로 볼 때 자력으로 취득했다고 보기 어려우면 그 취득자금을 증여받은 것으로 추정한다는 조항입니다.
소득이 없는 아이 이름으로 목돈이 쌓였다가 훗날 그 돈이 쓰이면 자금의 출처를 설명해야 하는 상황이 올 수 있습니다. 같은 조문 제3항은 취득자금의 출처에 관한 충분한 소명이 있는 경우에는 추정을 적용하지 않는다고 정해 두었습니다.
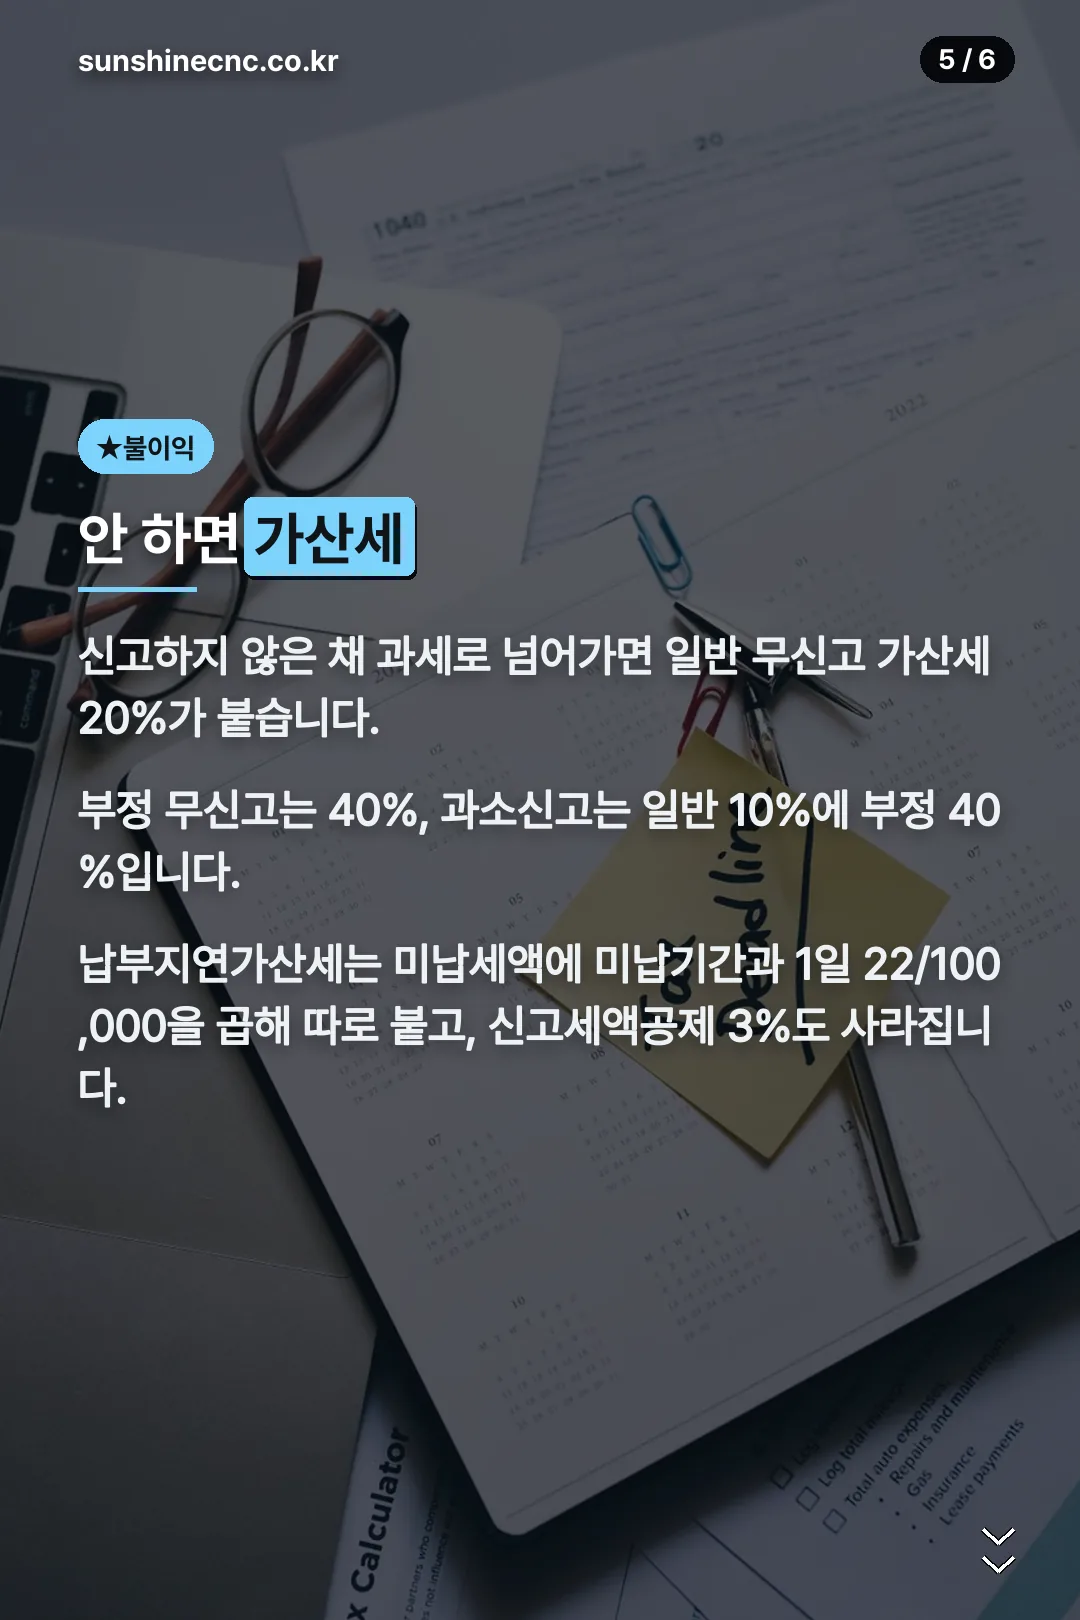
과세로 넘어가면 가산세가 붙습니다. 국세청 기준으로 일반 무신고 20%, 부정 무신고 40%, 과소신고는 일반 10%에 부정 40%입니다. 여기에 미납세액에 미납기간과 1일 22/100,000을 곱한 납부지연가산세가 따로 붙습니다.
지금 확인해 두실 것
첫째, 수당이 들어오는 계좌의 명의를 확인해 보십시오. 국세청 회신이 전제한 것은 수급아동의 계좌로 지급받은 아동수당입니다. 계좌 변경은 복지로나 주민센터에서 처리합니다.
둘째, 기록을 남기십시오. 수당 입금과 부모 이체가 한 통장에서 뒤섞이면 나중에 가르기 어렵습니다. 부모 돈을 넣으신 부분이 있다면 금액과 시기, 앞선 증여 이력에 따라 따로 판단하셔야 합니다.
참고로 지급 대상은 2025년 만 8세 미만에서 2026년 만 9세 미만으로 넓어졌고, 해마다 한 살씩 올라 2030년 만 13세 미만이 됩니다. 받는 기간이 길어지는 만큼 쌓이는 금액도 커집니다.
자주 묻는 질문
아동수당 증여세, 정말 안 내나요.
수급아동의 계좌로 국가·지자체에서 지급받은 아동수당은 상증법 제46조제1호에 따라 비과세된다고 국세청이 회신했습니다.
2,000만원 한도에 들어가나요.
증여자가 부모가 아니라 국가입니다. 비과세 증여재산이라 직계존속 공제와는 별개로 봅니다.
아이 통장에 모아두면 문제가 되나요.
생활비·교육비 명목이라도 예·적금하면 비과세로 보지 않습니다. 부모 자금이 섞인 부분은 증여로 판단될 수 있습니다.
미성년 자녀는 얼마까지 공제되나요.
직계존속에게 받는 경우 10년간 누적 2,000만원입니다. 성년은 5,000만원입니다.
신고 기한이 언제까지인가요.
증여받은 날이 속하는 달의 말일부터 3개월 이내입니다. 기한 내 신고하면 3% 공제가 있습니다.
신고를 안 하면 어떻게 되나요.
과세로 넘어가면 일반 무신고 가산세 20%와 납부지연가산세가 붙고 3% 공제도 사라집니다.
금액과 시기, 가족별 증여 이력에 따라 판단이 달라집니다. 개별 사안은 세무 전문가나 관할 세무서, 국세상담센터(126)에 확인하십시오. 세법은 개정될 수 있으니 신고 전 공식 안내를 다시 확인하시기 바랍니다.